3-2-1 Geld - Börsenangst trifft Gold auf Blockchain
10 Minuten. Dein Geld. Diese Woche.
Diese Woche geht es um drei Fragen:
Was sagt Börsenangst wirklich über deine Geldanlage aus?
Was würde eine Schweizer Banklizenz für Revolut bedeuten?
Warum gibt es Gold inzwischen auch auf der Blockchain?
Dazu: zwei konkrete Tipps für dein Depot und ein Blick auf einen Börsenmonat mit erstaunlich schlechtem Ruf.
10 Minuten. Dein Geld. Jede Woche.
3Dinge
1. Die Börse hat Angst. Was bedeutet das für dich?
Die Börse fällt. In den Medien ist von Verlusten die Rede. Und plötzlich fühlt sich die eigene Geldanlage weniger gut an.
Eine Zahl versucht, die Stimmung an der Börse auf den Punkt zu bringen: der Fear & Greed Index.
Aktuell steht der CNN Fear & Greed Index bei 29 von 100. Das bedeutet: Angst. Ab 25 Punkten spricht CNN von «Extreme Fear».
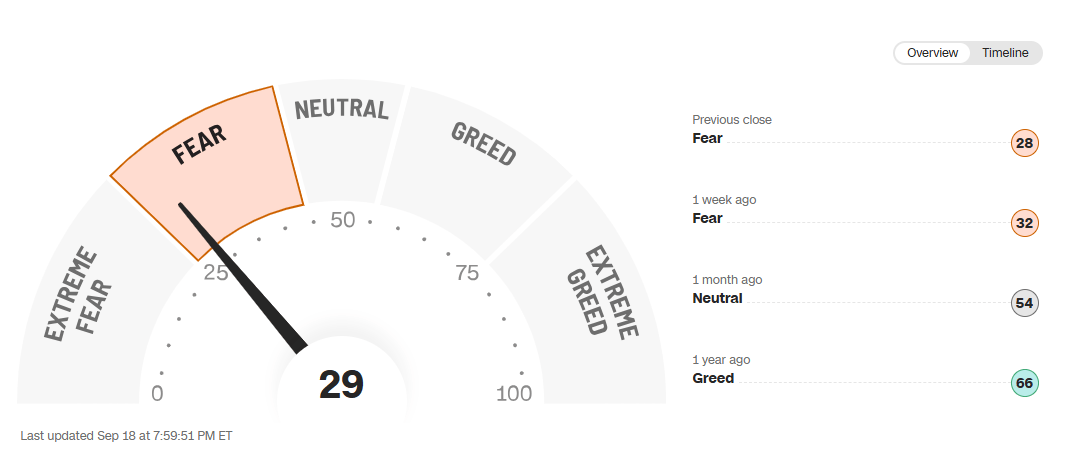
Das Interessante daran: Der Wert kann sich ziemlich schnell verändern. Ende Juni lag der Index bei 25. Rund eine Woche zuvor waren es noch etwa 38, einen Monat zuvor sogar rund 54.
Die Frage ist deshalb nicht nur: Wie viel Angst herrscht gerade? Sondern: Kannst du diese Information für deine eigene Geldanlage nutzen?
Ein Thermometer für die Börse
Der Fear & Greed Index reicht von 0 bis 100. Je tiefer der Wert, desto grösser die Angst. Je höher der Wert, desto grösser die Gier. CNN berechnet ihn aus sieben verschiedenen Marktsignalen:
Marktmomentum: Wie entwickelt sich der S&P 500 im Vergleich zu seinem längerfristigen Durchschnitt? Der S&P 500 ist ein wichtiger US-Aktienindex mit rund 500 der grössten börsenkotierten Unternehmen.
Aktienkursstärke: Wie viele Aktien erreichen neue 52-Wochen-Hochs und wie viele neue Tiefs?
Marktbreite: Wie viele Aktien tragen die Bewegung des Gesamtmarktes mit?
Put/Call-Verhältnis: Wie stark setzen Anleger mit Optionen auf fallende oder steigende Kurse?
Junk-Bond-Nachfrage: Wie viel Risiko sind Anleger bei riskanteren Unternehmensanleihen bereit einzugehen?
Volatilität: Wie stark schwanken die Aktienkurse gerade? Dafür verwendet CNN den VIX, einen bekannten Index für die erwartete Schwankungsintensität am US-Aktienmarkt.
Safe-Haven-Nachfrage: Wie stark suchen Anleger Sicherheit statt Aktien?
Aus diesen sieben Signalen entsteht eine einzige Zahl.
Wichtig: Der Index misst die Stimmung am Markt. Er sagt nicht, ob Aktien günstig oder teuer sind. 29 bedeutet deshalb nicht automatisch «Kaufen». 80 bedeutet nicht automatisch «Verkaufen».
Warum interessiert uns die USA?
Der CNN Index misst den US-Aktienmarkt. Einen vergleichbaren, breit etablierten Fear & Greed Index für die Schweiz gibt es nicht.
Trotzdem ist der US-Markt auch für Schweizer Anleger relevant. Die USA stellen einen grossen Teil des weltweiten Aktienmarktes. Wenn die Stimmung dort kippt, bleibt das deshalb selten nur ein amerikanisches Thema.
Zum Vergleich: Auch Bitcoin hat einen Fear & Greed Index
Das Prinzip gibt es auch bei Bitcoin. Der Crypto Fear & Greed Index steht aktuell bei 56 Punkten, also im Bereich «Greed». Vor einem Monat lag er noch bei 46.
Damit zeigen Aktien und Bitcoin gerade ein unterschiedliches Bild: Bei US-Aktien herrscht Angst, bei Bitcoin eher Gier. Das zeigt auch: Ein Stimmungsindex beschreibt immer den jeweiligen Markt. Du kannst die Stimmung bei Bitcoin nicht einfach auf Aktien übertragen und umgekehrt.
Ist Angst vielleicht sogar ein Kaufsignal?
Das wäre die naheliegende Frage. Eine Studie hat deshalb untersucht, ob der Fear & Greed Index tatsächlich etwas über die späteren Aktienrenditen aussagt.
Das Ergebnis ist interessant: Für die Jahre 2011 bis 2020 fanden die Forscher einen statistischen Zusammenhang. Vereinfacht gesagt: Die Stimmung heute enthielt Informationen, die mit den Renditen in den folgenden Perioden zusammenhingen. Für 2021 bis 2024 war dieser Zusammenhang allerdings deutlich schwächer. Ein grosser Teil der gemessenen Vorhersagekraft stammte zudem aus den Jahren vor 2014.
Was heisst das für dich? Extreme Angst kann ein Hinweis sein, dass sich ein Blick auf den Markt lohnt. Sie ist aber kein verlässliches Kaufsignal.
Denn selbst wenn Aktien nach früheren Angstphasen im Durchschnitt besser gelaufen sind, weisst du nicht, ob die Erholung morgen beginnt. Der Markt kann nach einem Wert von 20 auch noch deutlich weiter fallen.
Was bringt dir der Index?
Der eigentliche Nutzen liegt deshalb nicht darin, den perfekten Einstiegszeitpunkt zu finden. Er hilft dir, deine eigene Reaktion einzuordnen.
Wenn du langfristig investieren willst und der Fear & Greed Index plötzlich auf 20 oder 25 fällt, weisst du: Gerade herrscht viel Angst am Markt. Dann kannst du dir zwei Fragen stellen:
1. Hat sich an meinen persönlichen Voraussetzungen etwas verändert?
Zum Beispiel dein Anlagehorizont, deine finanzielle Situation oder dein Bedarf an Liquidität.
2. Oder ist nur die Stimmung am Markt schlechter geworden?
Wenn sich an deiner Situation nichts verändert hat, ist die Angst anderer Anleger allein kein Grund, deinen langfristigen Plan über Bord zu werfen.
Und wenn du ohnehin neu investieren willst, kann die aktuelle Stimmung ein zusätzlicher Kontext sein. Nicht um automatisch zu kaufen, sondern um bewusst zu entscheiden, ob du deine geplante Strategie jetzt wie vorgesehen umsetzt.
Der Fear & Greed Index ist damit weniger ein Navigationssystem als ein Blick auf den Rückspiegel: Er zeigt dir, wie sich der Markt gerade fühlt. Entscheiden musst du trotzdem auf Basis deines Plans.
3-2-1-Merksatz
3 – Der Fear & Greed Index zeigt, wie nervös oder euphorisch der US-Aktienmarkt gerade ist.
2 – Extreme Angst kann historisch mit später höheren Renditen zusammenfallen. Das reicht aber nicht für verlässliches Timing.
1 – Nutze den Index, um die Marktstimmung von deiner eigenen Entscheidung zu trennen. Nicht die Angst des Marktes sollte deinen Plan bestimmen, sondern deine Strategie.
2. Revolut will Schweizer Bank werden. Was bringt dir das?
Vielleicht kennst du Revolut bereits. Vielleicht auch nicht. Revolut startete 2015 als App für günstige Wechselkurse und Reisen. Heute hat das Unternehmen weltweit mehr als 80 Mio. Kunden, in der Schweiz sind es laut Revolut mehr als 1,3 Mio.
Jetzt will Revolut den nächsten Schritt machen: Am 16. September hat das Unternehmen bei der FINMA eine Schweizer Banklizenz beantragt. Der Antrag ist noch nicht bewilligt.
Die Meldung klingt zunächst nach einer Sache für Revolut. Für dich ist aber etwas anderes interessant: Mehr Konkurrenz bedeutet mehr Auswahl.
Was ist Revolut heute?
Viele Schweizer nutzen Revolut für Reisen, Fremdwährungen und Kartenzahlungen. In anderen Ländern ist die Challengerbank allerdings bereits deutlich weiter. In Grossbritannien, Deutschland oder Spanien bietet das Unternehmen neben dem Konto unter anderem Sparen, Investieren und weitere Finanzdienstleistungen an.
In der Schweiz ist das Angebot noch deutlich eingeschränkter. Auch das Konto läuft heute grundsätzlich über Revolut-Gesellschaften in Litauen. Bei einem Konto bei der Revolut Bank UAB in Litauen gilt die litauische Einlagensicherung bis EUR 100'000.
Auch eine Schweizer IBAN gibt es bereits. Dafür nutzt Revolut die Infrastruktur von PostFinance. Das Geld liegt dadurch aber nicht bei PostFinance, sondern bei Revolut. Genau hier setzt der Antrag auf eine Schweizer Banklizenz an.
Was würde die Schweizer Banklizenz ändern?
Revolut will damit sein Angebot stärker auf den Schweizer Alltag ausrichten. Geplant sind unter anderem:
Lohnkonten
eBill & Co.
Anlagemöglichkeiten Aktien, ETFs etc.
Schweizer Einlagensicherung
später möglicherweise auch Säule 3a und TWINT
Wichtig: Das sind Pläne, keine bereits verfügbaren Produkte. Die Banklizenz ist noch nicht bewilligt. Damit könnte Revolut auch in der Schweiz näher an das Angebot herankommen, das Kunden in anderen Märkten bereits kennen.
Du kannst dir deine Finanzwelt selbst zusammenstellen
Und genau das ist für dich interessant. Eine Bank muss heute nicht mehr alles für dich anbieten.
Für den Alltag kann eine klassische Hausbank sinnvoll sein. Fürs Investieren gibt es spezialisierte Anbieter wie Swissquote, Saxo oder Yuh. Für die Vorsorge gibt es wiederum Anbieter wie VIAC, finpension oder Descartes.
Revolut ist ein weiteres Beispiel für diese Entwicklung. Der Vorteil für dich: Du kannst verschiedene Angebote vergleichen und dort nutzen, wo sie für dich sinnvoll sind.
Vielleicht ist deine Hausbank die passende Lösung für deine Hypothek und dein Privatkonto. Ein anderer Anbieter ist günstiger für ETFs. Eine Vorsorgelösung bietet bessere Anlagemöglichkeiten. Und für Reisen nutzt du eine App mit guten Wechselkursen.
Du musst nicht alles aus einer Hand beziehen. Die entscheidende Frage wird deshalb immer weniger: Welche Bank ist meine Bank? Sondern: Welcher Anbieter passt für welchen Teil meines Geldes?
Genau deshalb ist die Entwicklung rund um Revolut auch für dich interessant: Mehr Anbieter kämpfen um einzelne Teile deiner Finanzbeziehung. Das erhöht den Wettbewerb und gibt dir mehr Auswahl.
3-2-1-Merksatz
3 – Revolut will mit einer Schweizer Banklizenz sein Angebot für den Schweizer Alltag ausbauen.
2 – Mehr Anbieter bedeuten mehr Auswahl: beim Bezahlen, Investieren, Sparen, Vorsorgen oder bei Fremdwährungen.
1 – Such dir für jedes Finanzthema das Angebot aus, das am besten zu dir passt: einfache Bedienung, faire Gebühren und ein gutes Angebot.
3. Der schwächste Börsenmonat war in 44 Prozent der Jahre im Plus
Wenn du Aktien oder ETFs hältst, steckst du mitten im September, dem Monat mit dem schlechtesten Ruf an der Börse. Zeit, nervös zu werden? Lass uns das anschauen.
Ganz aus der Luft gegriffen ist der Ruf nicht: Seit 1950 hat der US-Aktienmarkt S&P 500 im September im Schnitt 0,7% verloren. In keinem anderen Monat war die durchschnittliche Rendite schlechter. Aktuell liegt der Index 1,9% unter seinem Rekord vom 13. August (Stand 18. September).
| S&P 500 nach Kalendermonat, Durchschnitt seit 1950 | ||
| Monat | Ø Rendite | Jahre mit Plus |
| Januar | +1,0 % | 59 % |
| Februar | −0,1 % | 54 % |
| März | +1,1 % | 64 % |
| April | +1,5 % | 71 % |
| Mai | +0,3 % | 59 % |
| Juni | +0,1 % | 54 % |
| Juli | +1,2 % | 59 % |
| August | −0,1 % | 55 % |
| September | −0,7 % | 44 % |
| Oktober | +0,9 % | 61 % |
| November | +1,5 % | 68 % |
| Dezember | +1,4 % | 74 % |
| Quelle: SimianX, S&P 500 Monatsrenditen 1950 bis 2025, in US-Dollar. Die Werte ausser September variieren je nach Quelle und Zeitraum. Vergangene Renditen sind keine Prognose. |
S&P 500 nach Kalendermonat, Durchschnitt 1950 bis 2025, in US-Dollar. Die Werte ausser September variieren je nach Quelle und Zeitraum. Vergangene Renditen sind keine Prognose.
Der September fällt damit gleich doppelt auf: Er hat die schlechteste durchschnittliche Rendite und war nur in 44% der Jahre positiv.
Der Durchschnitt beschreibt keinen echten September
Die 0,7% sind ein Mischwert. In den Jahren mit einem negativen September lag die durchschnittliche Rendite bei −3,8%. In den positiven Septembern waren es dagegen +3,2%.
Bei CHF 100'000 im Depot wären das im Durchschnitt also entweder rund CHF 3'800 weniger oder CHF 3'200 mehr. Die −0,7% entstehen erst, wenn man beide Gruppen zusammenrechnet.
Wie bei der Durchschnittstemperatur eines Jahres: Sie stimmt, aber angezogen hast du dich nie danach.
Warum daraus keine Strategie wird
Wer im September aussteigt, muss irgendwann wieder einsteigen. Damit werden aus einer Entscheidung gleich zwei: Wann raus und wann wieder rein? Dazu kommt: In 44% der Jahre war der September positiv. Wer wegen des Kalenders draussen bleibt, verpasst in diesen Jahren die positive Entwicklung.
Das Muster ist also real. Aber es ist nicht stark genug, um daraus einen verlässlichen Fahrplan für dein Depot abzuleiten.
Dein Schritt: Überlege dir, unter welchen Bedingungen du deine Anlagestrategie tatsächlich ändern würdest. Ein bestimmter Kalendermonat gehört eher nicht dazu.
3-2-1-Merksatz
3. Der September ist seit 1950 der schwächste Börsenmonat: im Schnitt −0,7% und nur in 44% der Jahre im Plus.
2. Der Durchschnitt täuscht über die einzelnen Jahre hinweg: Negative September waren im Schnitt deutlich schlechter, positive September aber ebenfalls deutlich positiv.
1. Ein saisonales Muster ist kein Fahrplan. Wer wegen des Kalenders handelt, muss zweimal richtig liegen: beim Ausstieg und beim Wiedereinstieg.
2Tipps
1. Wie denkt eigentlich eine Anlagechefin?
Was ist eigentlich wichtiger: die nächste Börsenbewegung oder der lange Blick auf dein Vermögen? Die Anlagechefin - Chief Investment Officer - der Zürcher Kantonalbank, Anja Hochberg, beschäftigt sich täglich mit genau solchen Fragen. Sie bringt einige interessante Perspektiven mit:
Geldentwertung: Bei 1% Inflation verliert Geld über zehn Jahre rund 10% seiner Kaufkraft, auch in der Schweiz. Anja hat Geldentwertung zudem selbst erlebt, da sie in der ehemaligen DDR aufgewachsen ist.
Anlagehorizont: Wie lange du dein Geld nicht brauchst, ist entscheidend dafür, wie viel Risiko du tragen kannst.
Persönliche Inflation: Die offizielle Inflationsrate ist ein Durchschnitt. Deine eigene Teuerung kann ganz anders aussehen.
KI: Die Investitionen in künstliche Intelligenz sieht sie nicht einfach als Wiederholung der Dotcom-Blase. Gleichzeitig ist offen, welche Unternehmen am Ende zu den Gewinnern gehören.
Gold und Bitcoin: Beide können unter dem Blickwinkel eines Wertspeichers betrachtet werden. Bitcoin sieht sie dabei als mögliches digitales Gold.
Finanzwelt: Die Digitalisierung von Vermögenswerten könnte eine Entwicklung sein, die heute noch unterschätzt wird.
Das Gespräch ist im House of Satoshi Podcast, unserem Schwesterprodukt, zu hören: Spotify, Apple oder überall wo es Podcasts gibt.
Der Tipp
Jetzt auf Spotify hörenNimm dir 45 Minuten und hör das Gespräch mit Anja Hochberg im House of Satoshi Podcast. Du bekommst einen guten Einblick, wie eine professionelle Anlagechefin auf Risiko, Inflation, KI und die langfristige Entwicklung der Finanzwelt schaut.
2. Wie viel Risiko passt zu deinem Leben?
Dein Depot verliert 30 Prozent. Das ist nicht abwegig: Im Corona-Crash 2020 ging es in 22 Tagen, in der Finanzkrise verlor der S&P 500 von Oktober 2007 bis März 2009 sogar rund 57 Prozent. Verkaufst du, hältst du durch oder kaufst du nach?
Deine Reaktion zeigt nur die halbe Wahrheit. Für die Aktienquote, also den Aktienanteil in deinem Depot, zählen zwei Dinge: wie viel Schwankung du aushalten willst (Risikobereitschaft) und wie viel du dir leisten kannst (Risikofähigkeit). Das Können hängt von Alter, Anlagehorizont, Verpflichtungen und Ersparnissen ab.
Ein Beispiel: Du bleibst bei minus 30 Prozent ruhig, brauchst aber in zwei Jahren das Eigenkapital für ein Haus. Dann hast du kein Nervenproblem, sondern ein Horizontproblem. Und dein Leben ändert sich: Familie, Hypothek, Jobwechsel. Deine Strategie merkt das nicht von allein.
Unser Money Life Hack: Finde heraus, wie viel Risiko zu dir passt.
Der Test ersetzt keine persönliche Beratung und ist keine Anlageempfehlung. Er soll dir eine erste Orientierung geben.
Der Tipp
Finde heraus, wie viel Risiko zu dir passt.Überprüfe deine Anlagestrategie ab und an. Besonders dann, wenn du deine Geldanlage selbst steuerst und keine Beratung hast. Und immer dann, wenn sich in deinem Leben etwas Wesentliches verändert.
1Idee
Kennst du tokenisiertes Gold?
Tether ist der weltweit grösste Stablecoin-Anbieter. Mit USDT bietet das Unternehmen einen digitalen Dollar, der durch Reserven wie Staatsanleihen gedeckt ist und im Verhältnis 1:1 zum US-Dollar gehandelt werden soll.
Das Geschäftsmodell ist enorm profitabel: Tether erzielte 2025 mehr als 10 Milliarden US-Dollar Gewinn. Doch Tether macht nicht nur Dollar digital. Mit Tether Gold (XAU₮) gibt es auch Gold als Token. Inzwischen sind über 3,1 Milliarden US-Dollar in XAU₮ investiert.
Was daran für dich als Anleger interessant ist
Rund um die Uhr. Die Blockchain kennt keinen Börsenschluss. Ob du tatsächlich rund um die Uhr handeln kannst, hängt allerdings von der jeweiligen Plattform ab.
Kleine Einheiten. Eine Unze Gold kostet gerade rund 4'380 US-Dollar. XAU₮ lässt sich auch in Bruchteilen handeln, bis hinunter zu einem Tausendstel einer Unze.
Selbstverwahrung. Du kannst den Token in einer eigenen Wallet halten, statt ihn bei einer Börse oder Bank zu verwahren. Dadurch kannst du ihn direkt von Wallet zu Wallet übertragen, ohne Depotübertrag und ohne Banköffnungszeiten.
Gold auf der Blockchain
Ein XAU₮ entspricht einer Feinunze Gold. Das dahinterliegende Gold wird physisch in der Schweiz verwahrt. Der Token kann auf Kryptoplattformen oder direkt bei Tether gehandelt und auf eine eigene Wallet übertragen werden.
Das klingt zunächst ähnlich wie ein Gold-ETF. Die Unterschiede sind aber interessant:
| Gold-ETF gegen tokenisiertes Gold | ||
| Merkmal | Gold-ETF | Tokenisiertes Gold |
| Kauf | Bank / Broker | Kryptoplattform |
| Handel | Börse | Blockchain, 24/7 |
| Verwahrung | Wertschriftendepot | Plattform oder eigene Wallet |
| Übertragbarkeit | Depotübertrag | Wallet zu Wallet |
| Gold | je nach Produkt physisch hinterlegt | physisch hinterlegt |
| Zusätzliche Ebene | Finanzprodukt | Emittent + Blockchain + Wallet |
| Vereinfachte Darstellung. Konditionen und Ausgestaltung unterscheiden sich je nach Produkt und Anbieter. |
Was bringt der Token?
Du kannst Gold digital halten, potenziell rund um die Uhr handeln, selbst verwahren und direkt an eine andere Wallet übertragen. Du bist damit nicht zwingend an ein klassisches Wertschriftendepot gebunden.
Aber: Der Token macht das Gold nicht automatisch zu einem besseren Investment. Vor dem Kauf solltest du deshalb andere Fragen stellen als nur «Wie entwickelt sich der Goldpreis?»:
Wer gibt den Token heraus? Wo liegt das Gold? Welchen rechtlichen Anspruch habe ich? Was passiert bei einem Konkurs? Was kosten Kauf, Verkauf und Übertragung? Und kann ich den Token tatsächlich auf meine eigene Wallet verschieben?
XAU₮ ist beispielsweise auf der Krypto-Plattform Kraken handelbar. Du kannst XAU₮ auch direkt bei Tether kaufen.
Was passt zu dir?
Wenn du Gold möglichst einfach in deinem bestehenden Depot halten willst, ist ein Gold-ETF die naheliegendere Lösung.
Wenn du Gold digital halten, selbst verwahren und direkt von Wallet zu Wallet übertragen möchtest, ist tokenisiertes Gold eine interessante Alternative.
Bevor du dafür echtes Geld einsetzt, solltest du die Technik verstehen. Richte eine Wallet ein, sichere deine Wiederherstellungsphrase und übe mit einem kleinen Betrag. Denn bei Selbstverwahrung gilt: Du hast mehr Kontrolle, aber auch mehr Verantwortung.
Die Idee
Gold ist nicht gleich Gold. Bevor du kaufst, schau nicht nur auf den Goldpreis, sondern auch darauf, was du tatsächlich besitzt und wer dahintersteht.
Gefällt dir 3-2-1?
Dann empfiehl 3-2-1 einer Person, die ihr Geld selbst besser verstehen will.
Einfach weiterleiten. Dauert 10 Sekunden. Hilft uns sehr.3-2-1 Geld. Weniger Informationen. Dafür das Richtige.