Strom statt KI und verdiene an deiner Krankenkasse
Krankenkassenprämien sparen und die Ersparnis investieren, ausländische Depots verstehen und erfahren, warum Peter Thiel auf Strom statt nur auf KI setzt.
Ciao {{first_name}}
Diese Woche schauen wir dorthin, wo Geld oft übersehen wird: in die Infrastruktur hinter dem KI-Boom, in dein ausländisches Depot und in deine Krankenkasse und zeigen dir eine alternative Optimierungsidee. Dazu testen wir etwas Neues: unser erstes Börseninterview per WhatsApp. Viel Spass!
Wenn du jemanden kennst, der sein Geld ebenfalls besser verstehen will. Leite ihm diese Email weiter.
3Dinge
1. Ohne Strom keine KI. Deswegen kauft Starinvestor Thiel Strom.
Was kauft jemand, der mit Facebook früh Milliarden verdient hat und heute zu den bekanntesten Tech-Investoren der Welt gehört? Strom.
Peter Thiel war 2004 der erste externe Geldgeber von Facebook. Nach dem Börsengang 2012 verkaufte er den Grossteil seiner Aktien für mehr als eine Milliarde Dollar. Interessant ist deshalb nicht nur, was er heute kauft. Sondern dass wir es überhaupt herausfinden können.
Der gläserne Milliardär
Das Zauberwort heisst 13F. Wer in den USA als Vermögensverwalter mehr als 100 Millionen Dollar in bestimmten US-Wertpapieren hält, muss der Börsenaufsicht SEC jedes Quartal seine Positionen melden. Die Liste ist öffentlich. Du kannst Thiel, Buffett und Co. also gratis über die Schulter schauen.
Thiels Fonds Thiel Macro meldete per 30. Juni acht Positionen im Wert von insgesamt 418,7 Millionen Dollar. In den beiden Quartalen davor war dort keine Position gemeldet.
Und was steckt in Thiels Depot? Auffällig: Keine einzige Chip-Aktie. Dafür Strom, Öl und Kernkraft.
| Thiels Depot: Anteil und Rendite | |||
| Firma | 2026 | 3 Jahre | 5 Jahre |
| Amazon Portfolio-Anteil 28,2 % | +6,9 % | +94 % | +49 % |
| Vista Energy Portfolio-Anteil 18,1 % | +37,1 % | +120 % | +1'226 % |
| Vistra Portfolio-Anteil 14,1 % | −12,3 % | +335 % | +805 % |
| American Electric Power Portfolio-Anteil 10,1 % | +5,8 % | +77 % | +74 % |
| DTE Energy Portfolio-Anteil 9,6 % | −2,7 % | +37 % | +28 % |
| FirstEnergy Portfolio-Anteil 9,5 % | +0,4 % | +45 % | +47 % |
| CMS Energy Portfolio-Anteil 9,4 % | −7,1 % | +31 % | +24 % |
| X-Energy Portfolio-Anteil 0,9 % erst seit 24.04.2026 an der Börse | −51 % seit Start | – | – |
| S&P 500 zum Vergleich | +13,0 % | +86 % | +89 % |
| Depotanteile: 13F Thiel Macro LLC, Stand 30.06.2026. Renditen: Gesamtrendite inkl. Dividenden in US-Dollar, kumuliert, Stand 29.09.2026 (2026 = seit 31.12.2025). S&P 500 als Total-Return-Index. Kursdaten: Yahoo Finance. X-Energy: Rendite seit dem ersten Schlusskurs am 24.04.2026, nicht seit Jahresbeginn. Vergangene Renditen sind keine Prognose. |
Die fünf Stromversorger machen zusammen 52,7 % des gemeldeten Depots aus. Das ist auffällig viel für einen Investor, der sonst stark mit Technologie verbunden ist. Thiel setzt damit auffällig stark auf die Infrastruktur hinter dem KI-Boom. Achtung, Verwechslungsgefahr: Vista und Vistra klingen wie Zwillinge, haben aber nichts miteinander zu tun. Vista pumpt Öl in Patagonien. Vistra produziert Strom in den USA.
Warum Strom plötzlich spannend wird
Der Grund liegt eine Ebene unter dem KI-Hype. KI braucht Energie, viel Energie.
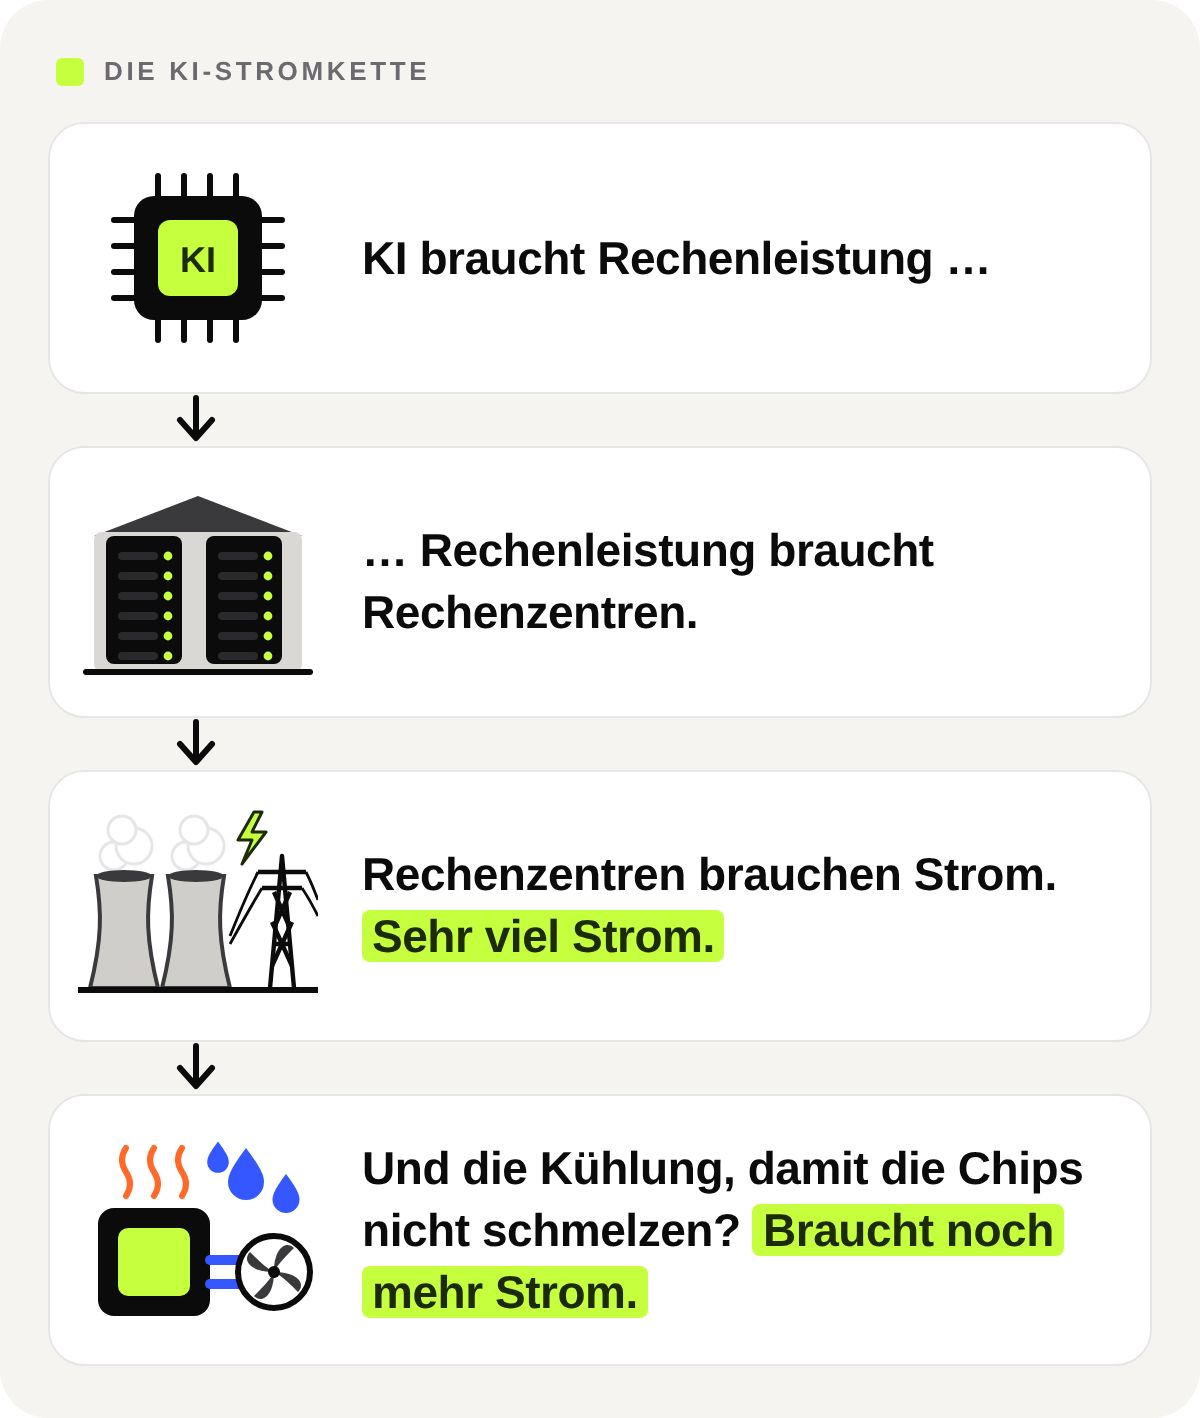
Rechenzentren haben 2024 weltweit rund 415 Terawattstunden Strom verbraucht. Das entspricht mehr als dem Siebenfachen des jährlichen Stromverbrauchs der Schweiz. Bis 2030 soll der Verbrauch auf rund 945 Terawattstunden steigen und sich damit mehr als verdoppeln.
Ein typisches KI-Rechenzentrum braucht so viel Strom wie rund 100'000 Haushalte. Die grössten Anlagen, die derzeit gebaut werden, brauchen sogar etwa zwanzigmal so viel.
Das Problem ist damit nicht nur: Wer baut die nächste KI? Sondern auch: Wer liefert den Strom dafür? Genau hier wird Thiels Depot interessant.
Zählt man die fünf Stromversorger zusammen, stecken 52,7 % seines gemeldeten Depots in diesem Bereich. Selbst Amazon passt teilweise ins Bild: Über AWS stellt der Konzern die Rechenleistung und Infrastruktur bereit, auf der viele KI-Anwendungen laufen.
Das ist die Picks-and-Shovels-Strategie: Man investiert nicht in den Goldgräber, sondern in die Werkzeuge und Infrastruktur, die er braucht.
Der Trick mit den langweiligen Aktien
Stromversorger galten lange als Schlaftabletten der Börse: solide, berechenbar, mit eher unspektakulären Wachstumsraten und Dividenden.
Doch viele US-Versorger funktionieren nach einem besonderen Prinzip. Vereinfacht gesagt: Die Behörden erlauben regulierten Versorgern, auf ihre Investitionen ins Stromnetz eine festgelegte Rendite zu verdienen. Das verändert die Perspektive.
Jedes neue Rechenzentrum braucht Strom. Dafür braucht es zusätzliche Kraftwerke, Leitungen und Netzinfrastruktur. Für den Versorger kann das mehr investiertes Kapital und damit eine grössere Ertragsbasis bedeuten.
Ob das einzelne KI-Modell später Geld verdient, ist dabei nicht unbedingt entscheidend. Die KI-Firma braucht die Schaufel. Der Versorger verdient daran, sie bereitzustellen.
Was wir nicht wissen
So interessant die Spur ist: Ein 13F zeigt, was ein Investor hält. Nicht, warum er es hält. Thiel hat nie gesagt, dass er auf den steigenden Strombedarf der KI setzt. Und seine zweitgrösste Position, der argentinische Ölproduzent Vista Energy, hat mit Rechenzentren wenig zu tun. Beobachter interpretieren die Position eher als Wette auf Argentiniens Reformkurs.
Auch zeigt der 13F nur einen Ausschnitt seines Vermögens. Thiel ist über Palantir, das er mitgegründet hat, und den Founders Fund ohnehin stark mit der Technologiebranche verbunden. Leerverkäufe, Derivate und private Beteiligungen tauchen im 13F nicht auf.
Und die Meldung ist bereits Wochen alt: Die Positionen stammen vom 30. Juni und wurden am 14. August veröffentlicht. Wer Thiel heute nachkauft, fährt also mit Blick in den Rückspiegel.
Was du mitnimmst
Es geht deshalb nicht darum, Thiels Aktienliste nachzukaufen. Spannender ist eine andere Frage, die du bei jedem grossen Investmenttrend stellen kannst:
Was braucht dieser Trend, damit er überhaupt funktioniert? Bei KI sind das nicht nur Chips und Software. Es sind auch Strom, Netze, Rechenzentren und die gesamte Infrastruktur dahinter.
Die meisten schauen jedoch nur auf das Gold, doch in Thiel’s Depot liegen auffällig viele Schaufeln.
3-2-1-Merksatz
3. KI hängt an der Steckdose. Rechenzentren brauchen heute gut siebenmal so viel Strom wie die ganze Schweiz, bis 2030 soll es mehr als doppelt so viel sein.
2. Am KI-Boom verdienen nicht nur Chip- und Softwarefirmen, sondern auch die, die den Strom liefern. Thiel hat mehr als die Hälfte seines gemeldeten Depots in Stromfirmen gesteckt.
1. Die klügste Frage bei jedem Hype: Was braucht der Trend, um zu funktionieren? Bei KI lautet die Antwort: Strom.
Übrigens: Am Ende in der Rubrik «Idee» zeigen wir dir drei konkrete ETFs auf das Thema.
2. Deine Steuerbehörde kennt dein ausländisches Depot schon
Depot oder Konto bei einer ausländischen Bank oder Bitcoin bei einer Kryptobörse im Ausland? Dann weiss deine Steuerbehörde wahrscheinlich schon davon. Oder sie erfährt es bald.
Ausländische Depots: längst nicht mehr unsichtbar
Seit 2017 gibt es den automatischen Informationsaustausch, kurz AIA. Banken und andere Finanzinstitute in teilnehmenden Ländern melden die Finanzkonten ihrer ausländischen Kunden an die zuständige Steuerbehörde. Diese leitet die Daten an die Steuerbehörde des jeweiligen Wohnsitzstaates weiter. Dazu gehören unter anderem Name, Adresse, Kontosaldo sowie Zinsen und Dividenden. Zur Länderliste des Staatssekretariats für internationale Finanzfragen (SIF)
Allein 2025 erhielt die Schweiz Informationen zu rund 3,5 Millionen Finanzkonten aus dem Ausland. Die USA sind die grosse Ausnahme: Sie machen beim AIA nicht mit. Ihr eigenes System FATCA läuft bisher nur in eine Richtung: Schweizer Banken melden US-Kunden an die USA, umgekehrt kommt nichts.
Bei Krypto kommt jetzt CARF
Für Krypto gibt es mit CARF (Crypto-Asset Reporting Framework) ein vergleichbares System. Krypto-Plattformen sollen erfassen, was ihre Kunden kaufen, verkaufen und verschieben, und es den Steuerbehörden melden.
In der Schweiz soll das frühestens ab 1. Januar 2027 gelten. Dann beginnen die Anbieter, Daten zu sammeln, ausgetauscht wird erst danach. Vorgeschlagen sind 74 Partnerstaaten, darunter alle EU-Staaten und Grossbritannien. Die USA und China sind nicht dabei.
Was heisst das für dich?
Der entscheidende Punkt ist nicht CARF. Die Pflicht zur Deklaration gibt es schon heute. CARF verändert vor allem, wie leicht die Steuerbehörde selbst davon erfährt.
Wer etwas nicht deklariert hat, kann es mit einer straflosen Selbstanzeige nachholen. Sie geht grundsätzlich nur einmal im Leben und nur, solange die Steuerbehörde noch nichts weiss. Die Steuern und die Zinsen bleiben geschuldet, die Busse fällt weg. Ohne Selbstanzeige beträgt sie ein Drittel bis das Dreifache der hinterzogenen Steuer.
Der Haken: Bei Konten in AIA-Ländern geht die Eidgenössische Steuerverwaltung davon aus, dass die Behörden seit 2018 Bescheid wissen. Straflos ist eine Selbstanzeige dann aus ihrer Sicht nicht mehr. Die Kantone handhaben das teils unterschiedlich.
Bei Krypto ist das Fenster dagegen noch offen. Sobald die CARF-Daten fliessen, dürfte es auch hier zugehen. Kurz gesagt: Was du besitzt, musst du deklarieren. Neu ist nur, dass es die Steuerbehörde bald auch ohne dich erfährt.
Übrigens: Am Mittwoch, 7. Oktober, veranstalten wir im House of Satoshi in Zürich ein Seminar zu Krypto, Steuern und CARF. Du kannst vor Ort dabei sein oder online. Und auch alle Fragen stellen, auch zu traditionellen Anlagen
→ Jetzt anmelden
3-2-1-Merksatz
3. Ausländische Finanzkonten werden über den AIA seit Jahren automatisch gemeldet. 2025 erhielt die Schweiz Informationen zu rund 3,5 Millionen Konten.
2. Bei Krypto kommt mit CARF ein vergleichbarer Austausch, in der Schweiz frühestens ab 2027. Bis dahin ist das Fenster für eine straflose Selbstanzeige noch offen.
1. Die Steuerpflicht kommt nicht mit CARF, sie gilt schon heute. Prüfe deshalb, ob dein ausländisches Depot und deine Kryptowerte korrekt deklariert sind.
3. Ein Depot muss nicht jeden Abend in die Disco
3-2-1 ist noch ein Baby. Also probieren wir Neues aus. Erster Versuch: ein Interview per WhatsApp. Kurze Fragen, direkte Antworten. 1:1, wie sie per WhatsApp hin und her gehen. Ohne Nachbearbeitung, ohne Glättung.
Den Anfang macht Börsenexperte Serge Nussbaumer von Maverix Securities AG. Die Fed erhöht die Zinsen, die Börse feiert trotzdem. Wir wollten wissen, wie das zusammenpasst.
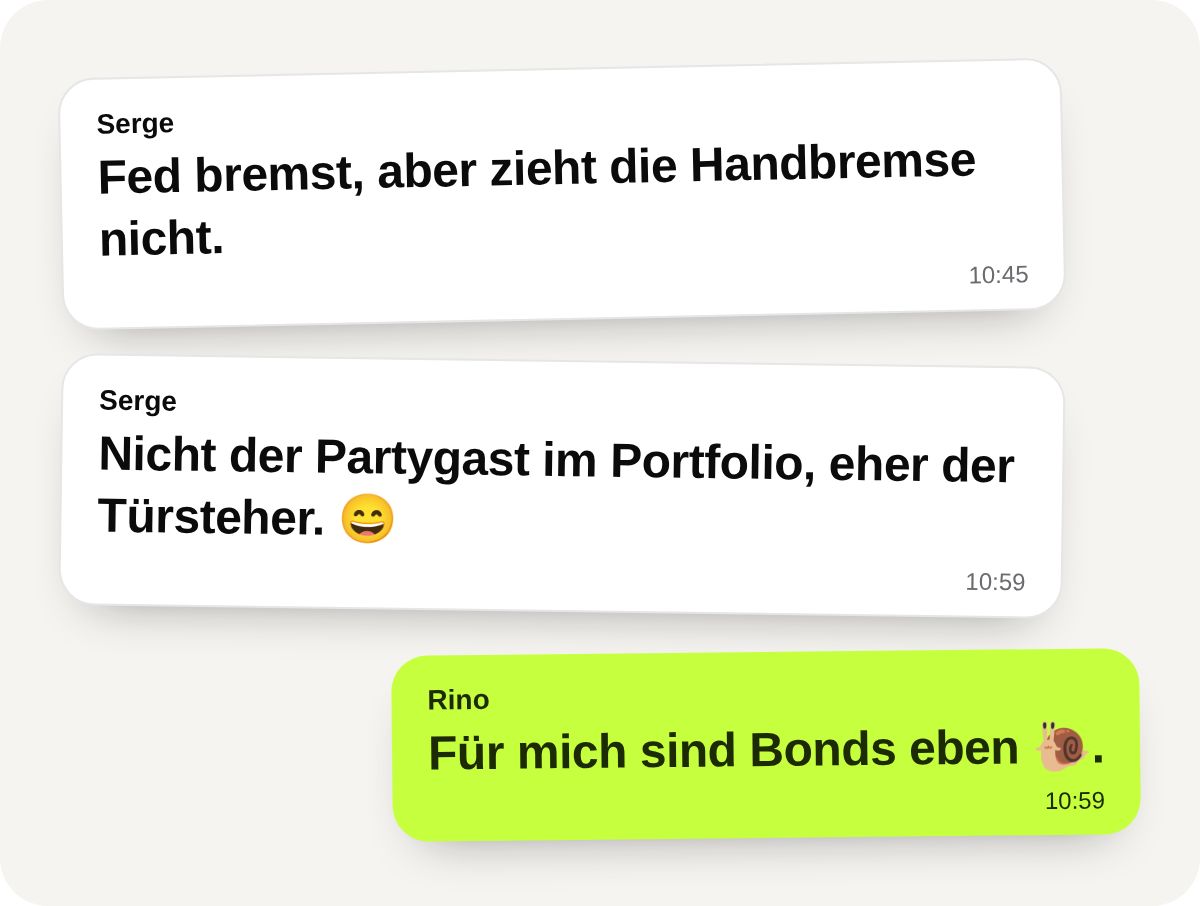 Jetzt lesen was Serge Nussbaumer zu den Aktien sagt
2Tipps
1. Was hält dich eigentlich noch bei deiner Krankenkasse?
Diese Woche war es wieder überall zu lesen: Die Krankenkassenprämien steigen, what else. 2027 beträgt die mittlere Prämie CHF 412 pro Monat. Das sind 5 % mehr als im Vorjahr.
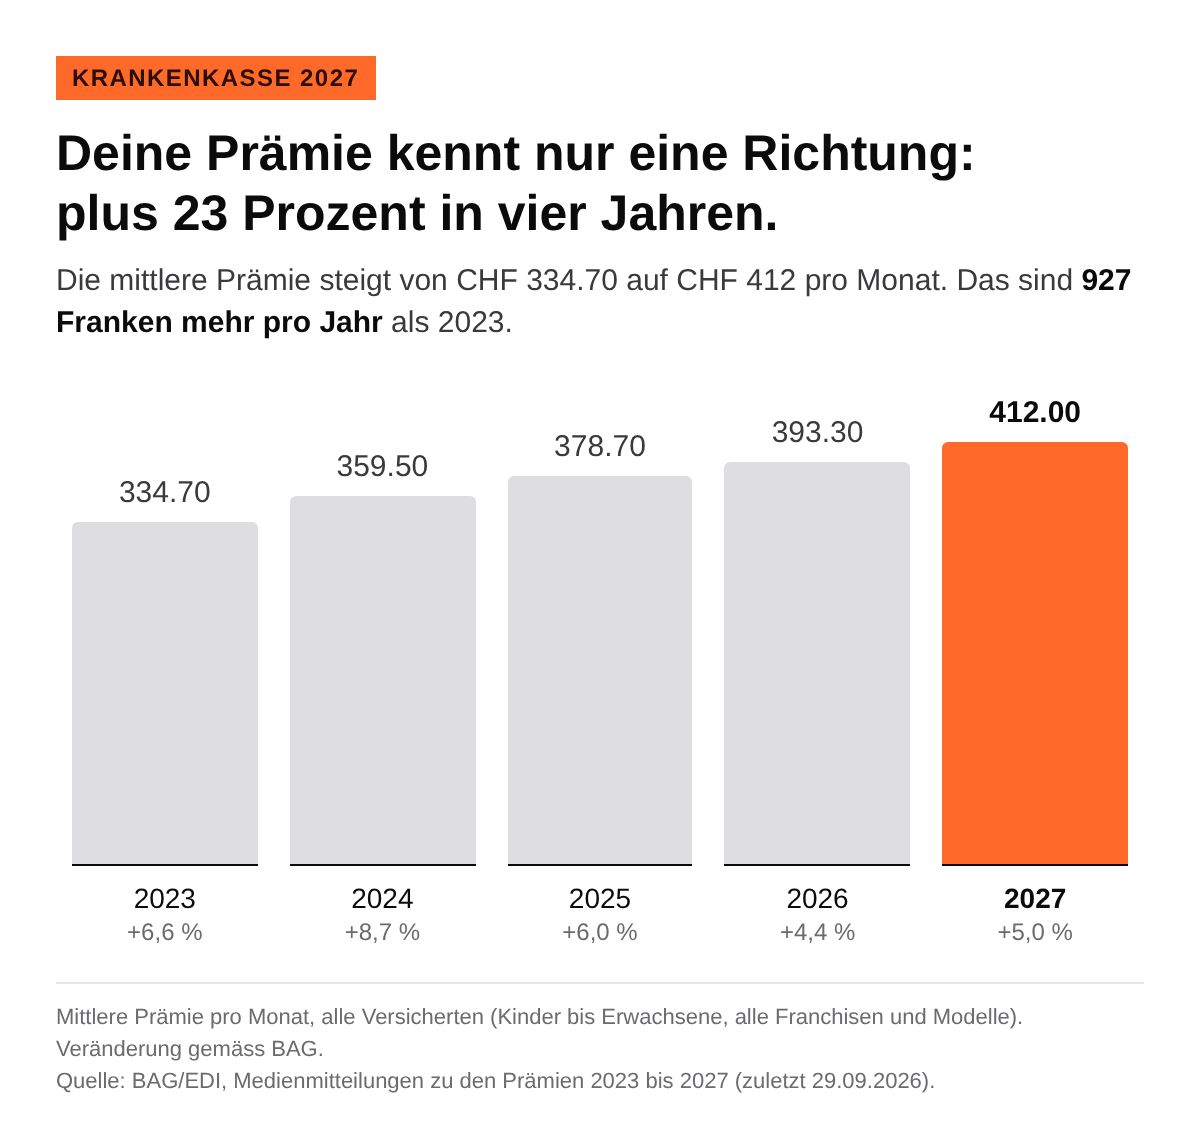
Darüber können wir uns ärgern. Oder wir schauen, was du selbst beeinflussen kannst. Denn in der Grundversicherung ist der Leistungsumfang gesetzlich vorgeschrieben. Jede Kasse muss dieselben Leistungen bezahlen. Unterschiede gibt es vor allem bei Prämie, Versicherungsmodell und Service.
Gleiche Ware, anderer Preis. Beim Einkaufen würdest du nie freiwillig mehr bezahlen. Bei der Krankenkasse tun es viele jedes Jahr: «Bin schon immer dort.»
«Keine Lust auf den Papierkram» oder «Wegen ein paar Franken mache ich mir den Aufwand nicht.»
Prüfe deine Krankenkasse. Jetzt.
Die neuen Prämien sind seit dieser Woche öffentlich. Schau auf Priminfo, den offiziellen Prämienrechner des Bundes. Er ist unabhängig, werbefrei und kostenlos.
Gib deine Daten ein und prüfe:
Modell: Passt für dich freie Arztwahl, Hausarzt, HMO oder Telmed?
Franchise: Passt sie zu deinen tatsächlichen Gesundheitskosten?
Unfall: Wenn du mindestens 8 Stunden pro Woche beim selben Arbeitgeber arbeitest, bist du dort bereits gegen Unfall versichert. Dann kannst du die Unfalldeckung bei der Krankenkasse streichen.
Zusatzversicherung: Die lassen wir bewusst weg, sie ist ein eigenes Thema.
Findest du eine günstigere Lösung, die zu dir passt, kannst du wechseln. Die Kündigung muss spätestens am 30. November bei deiner bisherigen Kasse eintreffen. Deine alte Versicherung endet erst, wenn die neue bestätigt hat, dass du dort versichert bist.
Und jetzt kommt unsere Idee
Viele wechseln nicht, obwohl sie sparen könnten. Nicht weil sie es nicht wissen. Sondern weil der Aufwand grösser wirkt als der mögliche Gewinn.
Drehen wir den Anreiz deshalb einmal um: Was wäre, wenn du die Ersparnis nicht einfach ausgibst, sondern jeden Monat investierst und danach nicht mehr darüber nachdenken musst?
Angenommen, du findest eine Krankenkasse, die dich CHF 100 pro Monat weniger kostet. Du könntest die CHF 100 einfach ausgeben. Oder du investierst die Ersparnis jeden Monat in einen ETF-Sparplan.
Einmal eingerichtet, läuft der Sparplan automatisch. Du kannst dich zurücklehnen, während dein Geld für dich arbeitet. So wird aus einer kleinen Optimierung deiner Krankenkasse plötzlich eine langfristige Sparrate.
| Ersparnis als ETF-Sparplan, nach 10 Jahren | ||
| Pro Monat | Eingezahlt | Nach 10 Jahren |
| CHF 100 | CHF 12'000 | CHF 17'100 |
| CHF 250 z. B. Familie | CHF 30'000 | CHF 42'800 |
| Gerundetes Rechenbeispiel mit 7 % Rendite pro Jahr, monatliche Einzahlung, ohne Gebühren und Steuern. Keine Garantie und keine Empfehlung: Die tatsächliche Rendite kann deutlich höher oder tiefer ausfallen. |
Gerechnet mit 7 % Rendite pro Jahr, ohne Gebühren und Steuern. Die 7 % sind eine historische Durchschnittszahl, aber keine Garantie. Aktienmärkte schwanken, die tatsächliche Rendite kann deutlich höher oder tiefer ausfallen.
Die Frage ist deshalb nicht: «Wie spare ich ein paar Franken bei der Krankenkasse?» Sondern: «Was wird aus diesen Franken, wenn ich sie jeden Monat investiere?»
Der Tipp
Nimm dir diese Woche 20 Minuten für deine Grundversicherung. Lohnt sich ein Wechsel, schick die Kündigung eingeschrieben bis Mitte November. Und richte am selben Tag einen Dauerauftrag in der Höhe der Ersparnis ein, bevor sich das Geld im Alltag verliert.
Du kannst die Prämien nicht kontrollieren. Aber du kannst kontrollieren, ob du zu viel bezahlst und was du mit der Differenz machst.
2. Sag uns, worüber du mehr wissen willst
3-2-1 soll dir nicht alles über Geld erzählen. Sondern das, was dich wirklich interessiert. Welche Geldthemen sollen wir für dich genauer unter die Lupe nehmen?
Zu welchem Thema würdest du mehr lesen wollen?
- Sparen & Budget
- Money Hacks - Optimierungstipps für deine Finanzen
- Investieren, Aktien, Börse
- ETF Wissen und Strategien
- Bitcoin & Krypto
- AHV, PK, Säule 3a & generell Vorsorge
- Wohnen, Hypotheken, Immobilien
- Steuern
- Banken, Konto, Gebühren
- Versicherungen
Login or Subscribe to participate
1Idee
Die Schaufeln gibt es auch als ETF
Wenn du die Idee aus Ding 1 spannend findest, musst du nicht selbst acht Unternehmen auswählen. Es gibt inzwischen ETFs, die genau auf die Infrastruktur hinter dem KI-Boom setzen: Rechenzentren, Chips, Strom, Netze und Kernenergie.
| ETF | ISIN | SIX | TER |
|---|---|---|---|
| iShares AI Infrastructure UCITS ETF | IE000X59ZHE2 | AINF | 0,35 % |
| Was steckt drin? Rechenzentren, Halbleiter, Netzwerke und weitere KI-Infrastruktur | |||
| WisdomTree AI Infrastructure UCITS ETF | IE000XHZP7D3 | WAGI | 0,50 % |
| Was steckt drin? Rechenleistung, Stromversorgung, Netzwerke, Halbleiter und Rechenzentren | |||
| VanEck Uranium and Nuclear Technologies UCITS ETF | IE000M7V94E1 | NUCL | 0,55 % |
| Was steckt drin? Uran, Kernenergie und Nukleartechnologie | |||
| Quelle: Anbieterwebsites iShares, WisdomTree, VanEck, Stand 30.09.2026. Keine Anlageempfehlung. | |||
Aber brauchst du dafür überhaupt einen eigenen ETF?
Ein Teil der grossen KI-Unternehmen steckt bereits in einem breit diversifizierten Welt-ETF. Die Stromseite der KI ist dort aber nicht das eigentliche Investmentthema.
Genau hier wird der Core-Satellite-Ansatz interessant. Der Core ist dein langfristiges Fundament: zum Beispiel ein breit diversifizierter Welt-ETF. Die Satelliten sind gezielte Wetten auf Themen, von denen du für einen bestimmten Zeitraum besonders überzeugt bist.
In diesem Fall könnte der Satellit Strom für KI heissen: Stromproduzenten, Netze, Rechenzentrums-Infrastruktur oder Kernenergie. Du ersetzt damit nicht deinen Welt-ETF. Du gewichtest ein bestimmtes Thema bewusst stärker, als es im breiten Markt ohnehin enthalten ist.
Und das lässt sich auch auf andere Themen übertragen: Bitcoin, Cybersecurity, Rüstung, Gesundheit oder Schwellenländer.
Die Idee
Der Welt-ETF und beispielsweise ein SPI-ETF sind das Fundament. Themen-ETFs sind die Satelliten. Du musst nicht dein ganzes Depot auf eine Idee setzen, um eine Idee bewusst stärker zu gewichten.